Toda empresa de serviço com mais de uma conta bancária conhece a rotina: abrir três aplicativos, baixar três extratos, colar tudo numa planilha e só então descobrir quem pagou. O Open Finance existe para acabar com isso. Ele é o mecanismo, regulado pelo Banco Central, que permite a um sistema financeiro ler os seus extratos direto na fonte, com a sua autorização.
Este guia explica o que é, como funciona o consentimento, o que dá para ver, o que garante a segurança e, principalmente, como usar isso para ter conciliação automática e visão de caixa mesmo com várias contas.
O que é o Open Finance
Em português claro, Open Finance significa sistema financeiro aberto. É um ambiente padronizado que permite enviar informações de uma instituição financeira para outra, seja banco, cooperativa de crédito ou fintech, por decisão do cliente. A definição é do próprio Open Finance Brasil, a estrutura que organiza a iniciativa.
Quem regula é o Banco Central do Brasil, o mesmo órgão que cuida do Pix. Para participar, bancos, fintechs e cooperativas precisam ser autorizados por ele, que também estabelece as regras de segurança cibernética e de responsabilização das instituições. A base normativa é a Resolução Conjunta nº 1, de 2020, e a página oficial do BC sobre o tema está em bcb.gov.br.
Um ponto que muita empresa não sabe: o compartilhamento não é só para pessoa física. Segundo o Open Finance Brasil, podem autorizar o compartilhamento os clientes, pessoas físicas e jurídicas, das instituições participantes com as quais mantêm relacionamento. A conta PJ da sua empresa entra.
Como funciona o consentimento
O Open Finance foi desenhado em cima de uma regra simples: nada é compartilhado sem a sua manifestação ativa. Ninguém está registrado automaticamente. O fluxo, conforme descrito nas perguntas frequentes oficiais, tem três passos:
- Você pede na instituição que vai receber os dados. No canal eletrônico dela (o sistema financeiro, por exemplo), você se identifica e dá o consentimento para finalidades determinadas.
- Você confirma no banco que guarda os dados. É redirecionado para o aplicativo ou internet banking do seu banco, autentica a sua identidade, revisa quais dados serão compartilhados e confirma.
- Você volta para onde começou. A instituição solicitante recebe a comunicação de que o compartilhamento foi efetivado. Só então os dados passam a fluir.
Três regras acompanham esse fluxo:
- Prazo. O consentimento tem validade compatível com a finalidade, limitado a 12 meses. Depois disso, precisa ser renovado.
- Revogação. Você pode cancelar a qualquer momento, tanto na instituição que recebe quanto na que transmite os dados, e o cancelamento é imediato (ou em até um dia, no caso de iniciação de pagamentos).
- Custo. Nenhum valor é cobrado do cliente pelo compartilhamento de dados.
O que dá para ver
O escopo do Open Finance cresceu em fases. Desde a segunda fase, os clientes podem solicitar o compartilhamento de informações cadastrais e transacionais de contas de depósito à vista, poupança, contas de pagamento pré-pagas, cartão de crédito e operações de crédito. As fases seguintes ampliaram o escopo para outros produtos e serviços, como operações de câmbio, investimentos, seguros e previdência privada. O histórico das fases está na página Conheça o Open Finance.
Para o financeiro de uma empresa de serviço, o que importa na prática:
| Dado | O que você enxerga | Para que serve no dia a dia |
|---|---|---|
| Saldo das contas | Saldo atual de cada conta corrente e de pagamento, PF e PJ | Saber quanto tem disponível sem abrir cada aplicativo |
| Extrato | Lançamentos de entrada e saída, com data, valor e descrição | Conciliar recebimentos e categorizar despesas |
| Cartões | Faturas e lançamentos dos cartões de crédito | Fechar as despesas do mês sem esperar a fatura em PDF |
| Investimentos | Posições e movimentações | Ver a reserva da empresa lado a lado com o caixa |
O que garante a segurança
A premissa, nas palavras do Open Finance Brasil, é que o cliente tem total controle sobre as suas informações. Alguns pontos concretos que sustentam isso:
- O compartilhamento acontece em um ambiente com várias camadas de segurança, e em cada etapa é você quem valida e confirma.
- As instituições participantes são autorizadas pelo Banco Central, que define as regras de segurança cibernética e responsabiliza instituições e dirigentes.
- As instituições não podem transmitir os seus dados a terceiros sem o seu consentimento expresso.
- O acesso é somente leitura no caso do compartilhamento de dados: quem recebe o extrato enxerga, não movimenta. Iniciar pagamentos é um serviço separado, com consentimento próprio.
Do ponto de vista de quem opera o financeiro, isso muda uma prática antiga: deixar de entregar senha do banco para o contador, para o sistema ou para um funcionário. Com o Open Finance, a autorização é específica, tem prazo e pode ser cancelada na hora.
Como isso resolve a conciliação
Conciliar é responder à pergunta “este dinheiro que entrou é de qual cobrança?”. Sem Open Finance, alguém baixa o extrato, procura o valor, encontra a cobrança e dá baixa. Com uma carteira de 40 clientes e três contas, isso é uma hora por dia, e é onde nascem os erros de cobrar quem já pagou.
Com o extrato chegando sozinho, o fluxo fica assim:
- O pagamento cai no banco. O cliente pagou o Pix ou o boleto da mensalidade.
- O extrato é lido pelo Open Finance. O lançamento aparece no sistema financeiro sem ninguém exportar nada.
- O sistema reconhece a cobrança. Valor, data e identificação batem com uma cobrança em aberto.
- A cobrança é baixada e a régua para. O cliente recebe o recibo e não recebe mais lembrete daquela mensalidade.
- O que sobra é exceção. Lançamentos que não bateram com nenhuma cobrança vão para uma lista curta, para uma pessoa decidir.
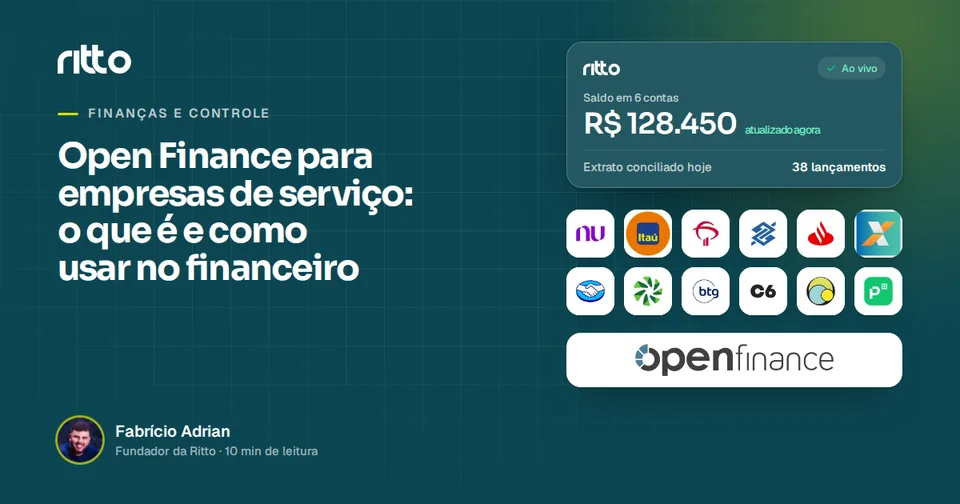
Foi assim que construímos o financeiro da Ritto. O Open Finance conecta mais de 200 conectores de bancos e instituições no Brasil (204 no catálogo, de 150 instituições), o saldo e o extrato de cada conta e cartão ficam no mesmo painel, e a conciliação das cobranças da régua acontece sozinha: o pagamento cai, a Ritto reconhece, dá baixa e para os lembretes. Veja se o seu banco está na lista.
Visão de caixa com várias contas
Empresa de serviço costuma acumular contas: a PJ principal, uma conta em banco digital para receber Pix, o cartão corporativo, a conta antiga que ninguém fechou. Cada uma com um saldo, e nenhuma com o total.
O Open Finance resolve isso de um jeito simples: todos os saldos, lado a lado, atualizados sozinhos, e todos os lançamentos numa linha do tempo só. Com isso, as três perguntas que o dono faz toda semana ganham resposta em uma tela:
- Quanto a empresa tem disponível agora, somando tudo?
- Quanto vence nos próximos 15 dias, entre contas a pagar e cartões?
- Quanto está para entrar, e de quem?
Quando os lançamentos são categorizados no mesmo lugar, o DRE sai pronto para o contador, e a revisão mensal de despesas vira um ritual curto. O artigo sobre despesas operacionais mostra esse ritual, e o de controle de custos em agências detalha as categorias.
Como começar
Para conectar as contas da empresa
- Liste todas as contas e cartões da empresa, inclusive os pouco usados. Conta esquecida é despesa esquecida.
- Confira se cada instituição participa do Open Finance. A lista de bancos conectados à Ritto é um bom começo.
- Tenha em mãos o acesso ao aplicativo ou internet banking de cada conta: o consentimento é confirmado lá.
- Conecte primeiro a conta por onde entram as cobranças. É onde a conciliação automática rende mais rápido.
- Anote a data de cada consentimento. Eles valem até 12 meses e precisam ser renovados.
Se quiser ver o painel com as suas contas e a conciliação rodando com uma cobrança sua, agende 20 minutos com a gente. E para entender como o Open Finance se encaixa com o gateway de cobrança e os canais de mensagem, leia como integrar sistemas financeiros e comunicação e conheça as integrações da Ritto.
Perguntas frequentes
O que é o Open Finance?
É o sistema financeiro aberto regulado pelo Banco Central do Brasil. Permite que o cliente autorize uma instituição a acessar dados que estão em outra (banco, cooperativa ou fintech), de forma padronizada e segura, sempre com consentimento.
Empresa pode usar o Open Finance?
Sim. Podem autorizar o compartilhamento os clientes, pessoas físicas e jurídicas, das instituições participantes com as quais mantêm relacionamento. A conta PJ entra.
Por quanto tempo vale o consentimento?
O prazo é compatível com a finalidade e limitado a 12 meses. Depois disso, o consentimento precisa ser renovado. Ele pode ser cancelado a qualquer momento, em qualquer uma das duas instituições.
O Open Finance dá acesso para movimentar a minha conta?
Não, no caso do compartilhamento de dados. Quem recebe os dados enxerga saldo e extrato, não movimenta. Iniciar pagamentos é um serviço separado, que exige consentimento próprio.
Quanto custa compartilhar dados pelo Open Finance?
Nada. Segundo o Open Finance Brasil, nenhum valor é cobrado do cliente pelo compartilhamento de dados.
Como o Open Finance ajuda na conciliação de cobranças?
O extrato chega ao sistema financeiro sem exportação manual, o sistema reconhece de qual cobrança é cada entrada, dá baixa e para os lembretes. O trabalho humano fica só nas exceções.
 FA
Fabrício Adrian Fundador da Ritto
Construiu a Ritto para quem tem clientes recorrentes e cansou de cobrar na mão. Escreve sobre cobrança, financeiro e as rotinas que fazem uma empresa de serviços receber em dia. Agende 20 minutinhos com ele.