“Dá para colocar a mensalidade no débito automático pelo Pix?” Desde junho de 2025, dá. O Pix Automático foi criado pelo Banco Central para pagamentos recorrentes, como conta de luz, escola, academia e assinatura, e serve também para a mensalidade de quem presta serviço para outras empresas.
Este artigo explica como ele funciona pelas regras oficiais, o que muda para quem cobra e em que casos ele compensa mais do que o Pix comum com lembrete. Se você ainda está montando a cobrança recorrente do zero, comece pelo guia prático de receitas recorrentes.
O que é o Pix Automático
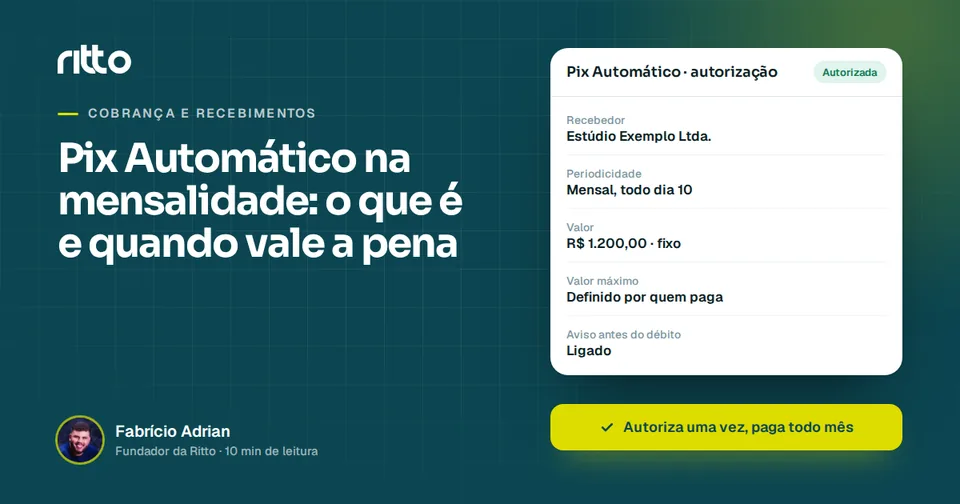
É uma forma de pagar cobranças recorrentes por Pix em que o cliente (o pagador) dá uma autorização única ao banco dele. Depois disso, a cada ciclo, quem cobra (o recebedor) manda a cobrança pelo próprio banco, e o banco do cliente agenda e faz o débito na data, sem o cliente abrir o app.
Pelo guia de implementação do Banco Central (versão 1.3), a recorrência pode ser:
- semanal, mensal, trimestral, semestral ou anual;
- de valor fixo (o mesmo todo ciclo) ou de valor variável (o valor de cada cobrança muda);
- com prazo final ou por tempo indeterminado.
A regra geral do Pix está no regulamento anexo à Resolução BCB nº 1/2020, que ganhou as regras do Pix Automático.
Como funciona, passo a passo
- Você cria a recorrência no seu banco ou gateway: cliente, CPF ou CNPJ de quem paga, o que está sendo cobrado (contrato, por exemplo), periodicidade, data do primeiro pagamento e valor.
- O cliente autoriza no app do banco dele. Pode ser por uma notificação que chega no app ou lendo um QR Code, que pode vir junto com o primeiro pagamento. O Banco Central prevê quatro jornadas de autorização, e o seu banco escolhe quais oferecer.
- A cada ciclo, o seu banco manda a cobrança entre 10 e 2 dias antes da data do débito. Esse intervalo existe para o cliente saber do débito e se programar.
- O banco do cliente confere e agenda. Se a cobrança bate com a autorização e não passa do valor máximo que o cliente definiu, o débito é agendado e o cliente é avisado do valor e da data, a não ser que tenha desligado esse aviso.
- No dia, o dinheiro sai da conta do cliente e entra na sua, e o cliente é avisado do débito.
O que o cliente controla
Esse é o ponto que mais diferencia o Pix Automático de um débito “empurrado”. Pelas regras do Banco Central:
- Valor máximo: o cliente pode definir quanto aceita pagar por cobrança, na autorização ou depois. Se a cobrança vier acima disso, ela não é agendada e o cliente é avisado. Quem cobra pode fixar um piso para esse valor máximo, para o cliente não travar a mensalidade com um limite baixo demais.
- Cancelar um débito: até as 23h59 do dia anterior à data do pagamento.
- Cancelar a autorização: a qualquer momento, no banco dele. Com isso, a recorrência é cancelada e o seu banco avisa você para não gerar novas cobranças por Pix Automático.
Do seu lado, dá para cancelar uma cobrança já enviada, mas o pedido precisa chegar ao banco do cliente até as 22h do dia anterior.
O que muda para quem cobra
Quem pode receber. Só recebedor com CNPJ: empresa, empresário individual ou MEI. Pessoa física não recebe por Pix Automático.
Onde contratar. Todo banco com conta precisa deixar o cliente pagar por Pix Automático. Já oferecer o recebimento é opcional para o banco de quem cobra, e ele pode cobrar tarifa por isso (guia do BC, seção 12). Antes de prometer ao cliente, pergunte ao seu banco ou gateway se ele oferece, por qual integração (API Pix ou arquivo padronizado) e quanto custa.
O calendário da cobrança. Como a cobrança vai entre 10 e 2 dias antes, o valor do mês precisa estar fechado alguns dias antes do vencimento. Para mensalidade fixa, isso é automático. Para valor variável (horas, uso, comissão), o fechamento precisa vir antes.
O que ainda é com você. O Pix Automático resolve o débito. A nota fiscal, o recibo, o aviso de que o débito não passou e o controle de quem cancelou a autorização continuam sendo da sua rotina ou da sua plataforma de cobrança. A diferença entre os dois papéis está em gateway de pagamento x plataforma de cobrança.
Pix Automático, Pix com lembrete, boleto ou cartão
| Pix Automático | Pix ou boleto com lembrete | Cartão recorrente | |
|---|---|---|---|
| O cliente precisa agir todo mês | Não, só autoriza uma vez | Sim, paga cada cobrança | Não |
| Precisa de cartão de crédito | Não | Não | Sim |
| Falha mais comum | Falta de saldo ou valor acima do máximo | Esquecimento | Cartão vencido ou recusado |
| O cliente pode parar sozinho | Sim, cancela a autorização no banco | Sim, simplesmente não paga | Sim, contestando ou trocando o cartão |
| Precisa de régua | Pouca: aviso de débito que não passou | Sim, antes e depois do vencimento | Pouca: aviso de cartão recusado |
A tabela compara o funcionamento de cada meio, não custos: as tarifas variam por banco e gateway. Confira na tabela do seu.
Quando o Pix Automático vale a pena
Ele tende a compensar quando:
- a mensalidade é fixa ou muda pouco, e o valor do mês fica fechado antes do vencimento;
- o atraso que você tem é de esquecimento: o cliente paga, mas paga dia 12 o que vence dia 5;
- o cliente não usa cartão corporativo ou não quer deixar o cartão cadastrado;
- o contrato é longo, e vale o esforço de pedir a autorização uma vez.
E pede mais cuidado quando:
- o valor muda todo mês e só fecha perto do vencimento;
- o cliente precisa da nota antes de pagar para aprovar no financeiro dele. Aí a nota tem que sair antes da cobrança ir ao banco, de 10 a 2 dias antes do débito;
- o atraso é de quem não quer ou não pode pagar. Para esse cliente, o Pix Automático não resolve: ele cancela a autorização ou deixa sem saldo. O caminho é a conversa e a régua de cobrança, e as táticas estão em como reduzir a inadimplência de clientes recorrentes.
Como isso fica na Ritto
A Ritto é uma plataforma de cobrança e não gera a autorização do Pix Automático: quem cria a recorrência e faz o débito é o banco ou gateway que oferece esse recebimento. O que a Ritto faz hoje é tratar quem paga no automático de um jeito diferente na régua:
- A régua reconhece a forma de pagamento Pix Automático, assim como o cartão de crédito.
- Por padrão, a régua não manda mensagens a quem paga no automático, nem antes nem depois do vencimento. Faz sentido antes do débito: ele vai acontecer sem o cliente fazer nada, e o lembrete de “sua mensalidade vence amanhã” só gera dúvida. Se quiser avisar (por exemplo, quando o débito não passou), dá para ligar essa opção na régua.
- O resto do ciclo continua igual: baixa, nota fiscal no momento combinado com cada cliente e a carteira toda num painel.
Para ver a sequência de mensagens antes de mexer em qualquer coisa, use o simulador de régua de cobrança ou agende 20 minutinhos com a gente.
Perguntas frequentes
O que é Pix Automático?
É uma forma de pagar cobranças recorrentes por Pix em que o cliente autoriza uma vez no app do banco dele e os débitos seguintes acontecem sozinhos, na data combinada. Foi criado pelo Banco Central e está disponível desde 16 de junho de 2025.
Pix Automático é a mesma coisa que débito automático?
Funciona parecido para o cliente, mas roda no Pix, e não num convênio entre a empresa e cada banco. Qualquer cliente com conta em banco que oferece Pix pode autorizar, e o dinheiro cai na hora da liquidação.
Quem pode receber por Pix Automático?
Só quem tem CNPJ: empresas, empresários individuais e MEIs. O banco ou gateway de quem cobra precisa oferecer o recebimento, o que é opcional para ele e pode ter tarifa.
O cliente pode cancelar o Pix Automático?
Pode. Ele cancela um débito agendado até as 23h59 do dia anterior ou cancela a autorização inteira a qualquer momento, no app do banco dele. Quem cobra é avisado do cancelamento da autorização.
O que acontece se o cliente não tiver saldo no dia?
Se a recorrência permitir novas tentativas, o débito pode ser tentado em até três datas, em até 7 dias corridos depois da data original, com o mesmo valor. Se não permitir, o cliente precisa pagar por outro meio.
Dá para usar Pix Automático com valor que muda todo mês?
Dá: a recorrência pode ser de valor variável. Mas a cobrança precisa ir ao banco do cliente de 10 a 2 dias antes do débito, e o cliente pode definir um valor máximo. O valor do mês tem que fechar antes.
A Ritto gera o Pix Automático?
Não. A autorização e o débito ficam com o banco ou gateway que oferece o recebimento por Pix Automático. A Ritto reconhece essa forma de pagamento na régua e, por padrão, não manda mensagens da régua a quem paga no automático, nem antes nem depois do vencimento. Para avisar quando o débito não passou, ligue essa opção na régua.
Fontes oficiais
Consultamos as páginas abaixo em 14/10/2026.
- Banco Central, guia de implementação do Pix Automático (versão 1.3): PDF no site do BC: periodicidades, autorização, agendamento de 10 a 2 dias, valor máximo, cancelamentos, novas tentativas e seção 12 (obrigatoriedade e tarifação).
- Resolução BCB nº 1, de 12 de agosto de 2020: regulamento do Pix.
- Agência Gov, 16/06/2025: Bancos passam a oferecer Pix Automático a partir desta segunda (16).
 FA
Fabrício Adrian Fundador da Ritto
Construiu a Ritto para quem tem clientes recorrentes e cansou de cobrar na mão. Escreve sobre cobrança, financeiro e as rotinas que fazem uma empresa de serviços receber em dia. Agende 20 minutinhos com ele.