“Não quero virar cobrador, mas também não posso ficar sem receber.” Ouvimos isso em demonstração, e o dilema é real: quem presta serviço recorrente depende de relacionamento, e cobrar parece pôr o relacionamento em risco. A boa notícia é que, para quem quer saber como reduzir inadimplência, a maior parte da resposta não é cobrar mais. É cobrar menos vezes, no momento certo, com o pagamento facilitado.
Este artigo segue a ordem em que o atraso acontece: medir, prevenir, lembrar, resolver e, no último caso, parar de atender. Os exemplos de mensagem usam as variáveis {{nome_responsavel}}, {{valor}}, {{vencimento}} e {{link_cobranca}}. Para uma conta rápida de quanto o atraso custa hoje, use a calculadora de inadimplência.
Primeiro, meça: dois números bastam
Sem número, a inadimplência vira sensação: “este mês foi ruim”. Dois indicadores, calculados sobre o que você tinha a receber no mês, já mostram onde está o problema.
| Indicador | Como calcular | O que mostra |
|---|---|---|
| Taxa de inadimplência | Valor em atraso ÷ valor total cobrado no período | O tamanho do buraco no caixa |
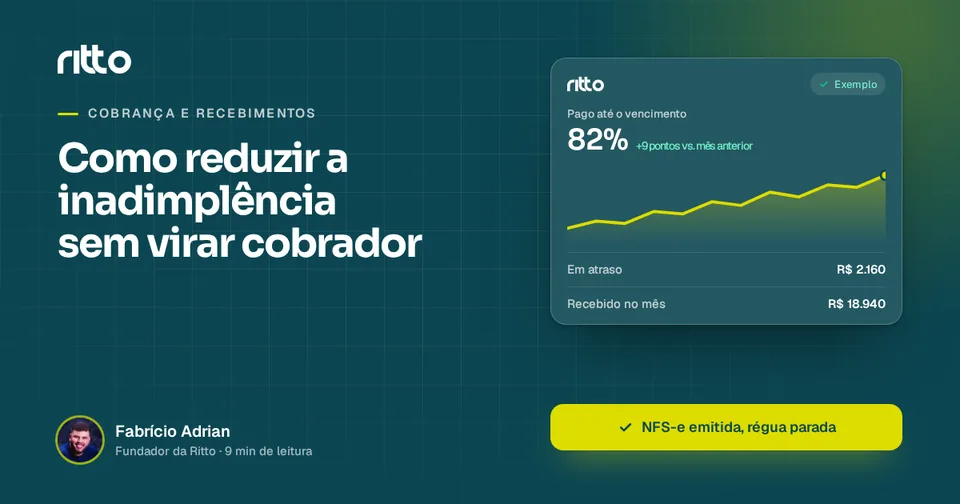
| Pago até o vencimento | Cobranças pagas até a data ÷ total de cobranças do mês | A qualidade do seu processo de cobrança |
A taxa de inadimplência diz quanto dinheiro ficou para trás. O percentual pago até o vencimento diz por quê: se ele é baixo e quase tudo é pago poucos dias depois, o problema é esquecimento e processo, não falta de dinheiro. Se ele é alto e ainda sobra atraso, o problema está em poucos clientes.
Use sempre a mesma data de corte e acompanhe mês a mês: o que importa é a sua tendência, não a comparação com o “mercado”.
Como reduzir inadimplência antes de ela existir
O atraso mais barato é o que não acontece. Quatro decisões feitas na hora de fechar o contrato pesam mais do que qualquer mensagem enviada depois.
1. Contrato claro sobre o pagamento. Escreva o valor, a data de vencimento, o meio de pagamento, o que acontece em caso de atraso (juros e multa, se houver) e em que condição o atendimento é suspenso. Quem leu isso no início não se surpreende no mês do atraso.
2. Vencimento que combine com o caixa do cliente. Perguntar “qual dia funciona melhor para você?” custa uma frase e evita boa parte dos atrasos. Quem recebe dia 10 e vence dia 5 atrasa todo mês, sem má-fé.
3. Pagamento a um toque. Se o cliente precisa achar o boleto e copiar o código, parte vai deixar para depois. A cobrança deve chegar com o link de pagamento, no canal que ele lê, como na régua de cobrança no WhatsApp.
4. Lembrete antes do vencimento. Muito atraso é falta de lembrança, não de dinheiro. Um aviso três dias antes resolve:
Oi, {{nome_responsavel}}! Passando para avisar que a cobrança no valor de {{valor}} vence em {{vencimento}}. Para pagar, é só usar o link: {{link_cobranca}}. Qualquer dúvida, é só responder por aqui.
O guia de receitas recorrentes para agências trata do restante: contrato, reajuste e churn.
A régua com o tom certo
Depois do vencimento, a régua faz o trabalho que você não quer fazer na mão. O que a diferencia de “virar cobrador” é o tom, que muda conforme os dias de atraso:
| Momento | Objetivo | Tom |
|---|---|---|
| D0, vencimento | Facilitar o pagamento | Direto e simpático |
| D+1 a D+3 | Descobrir se foi esquecimento | Cordial, sem culpa |
| D+7 | Resolver ou abrir conversa | Firme e objetivo |
| D+15 | Propor uma solução | Sério e respeitoso |
Três regras seguram o tom. Diga o fato, não o adjetivo: valor, vencimento e link. Sempre ofereça uma saída: “se precisar combinar uma data, é só responder”. E a régua tem que parar quando o pagamento é confirmado: cobrar quem já pagou irrita o cliente mais tranquilo.
O primeiro atraso, por exemplo, pode ser assim:
Oi, {{nome_responsavel}}! Não identificamos o pagamento de {{valor}}, que venceu em {{vencimento}}. Costuma ser esquecimento, então deixo aqui a segunda via: {{link_cobranca}}. Se tiver acontecido algum imprevisto, me conta por aqui e a gente resolve.
O modelo completo, com as seis etapas, está na régua de cobrança no WhatsApp do D-3 ao pago. Para partir de outros textos, use os modelos de mensagem de cobrança.
Segunda via: o atraso que se resolve em um minuto
Parte dos atrasos acaba em “perdi o boleto” ou “o link expirou”. Mande a segunda via na hora, sem pedir explicação, dentro da própria mensagem de atraso, como no modelo acima.
Negociação e parcelamento: antes da medida dura
Cliente que responde “estou sem caixa este mês” é uma conversa, e a conversa rende mais do que o silêncio.
- Pergunte antes de propor. “Qual data seria possível para você?” mostra interesse em resolver, não em punir.
- Ofereça uma data nova ou parcelamento do valor em aberto, por escrito, com valores e datas. Combinado verbal vira discussão no mês seguinte.
- Separe o atraso da mensalidade. Renegociar o atraso não é baixar o preço do contrato, e as parcelas do acordo não podem empurrar a mensalidade seguinte para o atraso.
- Registre o acordo na mesma conversa em que foi combinado.
Quem descumpre o acordo duas vezes é sinal para a próxima seção.
Juros e multa por atraso, dentro da lei
Três pontos, conferidos hoje no texto oficial das leis:
- Juros e correção valem por lei. O Código Civil (art. 395) diz que o devedor responde pelos prejuízos a que sua mora der causa, mais juros, atualização dos valores monetários segundo índices oficiais regularmente estabelecidos e honorários de advogado. Juros de mora e correção por índices oficiais não dependem de cláusula contratual.
- Multa em relação de consumo. O Código de Defesa do Consumidor (art. 52, § 1º) diz que as multas de mora decorrentes do inadimplemento de obrigações no seu termo não podem ser superiores a dois por cento do valor da prestação. Isso vale em relação de consumo; se o seu cliente é uma empresa, vale o contrato. Na dúvida, consulte um advogado.
- A multa depende do contrato. Só pode ser cobrada se estiver prevista nele. Confirme índice e percentual na lei e no contrato antes de aplicar.
Para ver quanto o atraso soma, use a calculadora de juros e multa por atraso.
Sem constranger o cliente
Cobrar é um direito. Constranger não é. O CDC, quando se aplica, diz que, na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça (art. 42), e o art. 71 tipifica como crime contra as relações de consumo utilizar, na cobrança, ameaça, coação, constrangimento físico ou moral ou afirmações falsas, incorretas ou enganosas. Mesmo quando o seu cliente é uma empresa, a regra serve de bom critério:
- cobre só o responsável financeiro, e nunca em grupo, na frente de colegas ou de terceiros;
- não ameace com nome sujo, protesto ou processo para pressionar;
- fale o fato (valor, vencimento) e a saída (link, nova data).
Este artigo não é orientação jurídica; para cobrança formal, fale com um advogado.
Quando parar de atender
Há um ponto em que continuar entregando é financiar o cliente. Defina-o antes, no contrato, e não no calor do atraso:
- Avise com antecedência. A mensagem de D+15 diz que, sem solução, o atendimento será suspenso em uma data específica.
- Suspenda o serviço, não a conversa. O objetivo é o cliente pagar e voltar.
- Reative no dia do pagamento.
Como isso fica na Ritto
Você configura a régua e os textos com as variáveis acima, e a Ritto envia pela API oficial do WhatsApp (Cloud API da Meta) e pelo e-mail, que sai com o nome da sua empresa como remetente, e a resposta do cliente chega no e-mail dela. Quando o pagamento é confirmado, pela integração direta com Cora, Sicoob e Inter ou pelos gateways Asaas e ValidaPay, a régua para sozinha, e a NFS-e sai pela própria Ritto, no momento configurado por cliente. O comprovante do gateway só é enviado no Asaas; nos demais gateways e bancos, vai o link da cobrança. O plano é um só, de R$ 360 por mês, e numa demonstração de 20 minutos você vê isso funcionando com os seus clientes. Comparando opções? Veja como escolher uma plataforma de cobrança.
Perguntas frequentes
Qual é uma boa taxa de inadimplência?
Não existe um número único: depende do setor, do valor médio e do perfil dos clientes. Meça a sua taxa e o percentual pago até o vencimento todo mês e persiga a tendência.
Quantas vezes posso cobrar o mesmo cliente?
O modelo deste artigo usa uma ou duas mensagens por etapa, ao longo de cerca de 15 dias. Se precisa de mais, o problema costuma estar no meio de pagamento ou na negociação.
Posso cobrar juros e multa de qualquer cliente?
Juros de mora e correção monetária por índices oficiais valem por lei (Código Civil, art. 395); a multa só pode ser cobrada se estiver prevista em contrato. Em relação de consumo, o CDC limita a multa de mora a dois por cento do valor da prestação (art. 52, § 1º). Na dúvida, consulte um advogado e simule o valor na calculadora de juros e multa por atraso.
Devo suspender o atendimento de quem atrasa?
Depende do contrato. Defina a regra no início, avise com antecedência e reative assim que o pagamento for confirmado.
Como cobrar sem estragar o relacionamento?
Parta do princípio de que foi esquecimento, diga só o fato e ofereça sempre uma saída: segunda via, nova data ou parcelamento. Escreva em horário comercial e só para o responsável financeiro.
Fontes
Consultamos as páginas abaixo em 10/10/2026.
- Planalto, 10/10/2026: Lei nº 8.078/1990 (Código de Defesa do Consumidor), arts. 42 e 71 (cobrança sem constrangimento) e art. 52, § 1º (multa de mora de até dois por cento).
- Planalto, 10/10/2026: Lei nº 10.406/2002 (Código Civil), art. 395 (mora, juros, atualização por índices oficiais e honorários).
 FA
Fabrício Adrian Fundador da Ritto
Construiu a Ritto para quem tem clientes recorrentes e cansou de cobrar na mão. Escreve sobre cobrança, financeiro e as rotinas que fazem uma empresa de serviços receber em dia. Agende 20 minutinhos com ele.