“Mando a nota junto com a cobrança ou só depois que o cliente pagar?” É uma das primeiras dúvidas de quem cobra mensalidade, e a resposta muda conforme o cliente, o imposto e a cidade. Com a NFS-e Nacional obrigatória para o Simples a partir de 1º de novembro, vale revisar essa regra agora, antes de mudar de sistema.
Este artigo separa o que é regra legal do que é escolha de rotina, mostra os prós e contras de cada momento e termina com um jeito simples de decidir.
O que a lei diz sobre o momento da nota
ISS (imposto municipal). A Lei Complementar 116/2003 diz que o ISS “tem como fato gerador a prestação de serviços” da lista anexa (art. 1º). O pagamento do cliente não aparece como gatilho. Já o prazo para emitir a NFS-e depois de prestado o serviço é definido pela legislação de cada município, e é por isso que a resposta “pode emitir depois de receber?” varia de cidade para cidade.
IBS e CBS (reforma tributária). A Lei Complementar 214/2025 trata o momento do fato gerador no art. 10. Para operações de execução continuada ou fracionada, o § 3º, na redação dada pela LC 227/2026, diz que o fato gerador ocorre na primeira entre duas datas:
- quando se torna exigível a parte da contraprestação correspondente a cada pagamento (na mensalidade, em geral, o vencimento);
- o pagamento.
O art. 60 da mesma lei obriga quem faz operações com serviços a emitir documento fiscal eletrônico. Em 2026, o recolhimento do IBS e da CBS fica dispensado para quem cumprir as obrigações acessórias (art. 348, § 1º); a nota com esses campos, não. Os detalhes de preenchimento estão em NFS-e Nacional obrigatória em 1º de novembro.
Simples Nacional: caixa ou competência. Quem é do Simples pode optar por pagar o imposto sobre a receita recebida no mês, e não sobre a receita auferida, e essa opção vale para o ano inteiro (LC 123/2006, art. 18, § 3º). Isso muda quando o imposto é apurado, não a regra de emissão da nota. Pergunte ao contador qual regime a sua empresa usa: ele pesa na escolha abaixo.
As quatro opções, com prós e contras
| Quando emitir | A favor | Contra |
|---|---|---|
| Antes do vencimento (ex.: 5 dias antes) | O cliente recebe a nota junto com a cobrança e aprova o pagamento no financeiro dele | Se o cliente não pagar, a nota já saiu: imposto apurado e, às vezes, nota para cancelar |
| Ao confirmar o pagamento | Nota só de quem pagou; sem nota para cancelar por falta de pagamento | O cliente que exige nota para pagar fica travado |
| Alguns dias depois do pagamento | Tempo para conferir estorno ou pagamento em duplicidade antes de emitir | Pode esbarrar no prazo do município e atrasa a nota para o cliente |
| Manual | Controle total, nota a nota | Depende de alguém lembrar, todo mês, de cada cliente |
Antes do vencimento
É o caminho natural para clientes empresa com processo de contas a pagar: o financeiro deles só libera o pagamento com a nota anexada. Emitir alguns dias antes do vencimento evita o “me manda a nota que eu pago”, que empurra o recebimento para depois do vencimento.
O risco é a nota de quem não paga. Se o cliente desistir do serviço, a nota precisa ser cancelada, e o cancelamento tem regras e prazos. Como fazer está em cancelar ou substituir a NFS-e.
Ao confirmar o pagamento
É o padrão de muitos prestadores com cliente pessoa física ou pequena empresa, que pagam sem pedir nota antes. A nota sai quando o banco confirma o pagamento, e a lista de notas emitidas bate com a de recebimentos, o que simplifica o fechamento do mês.
O cuidado é o cliente que precisa da nota para pagar: com essa regra, ele espera a nota, você espera o pagamento, e a cobrança fica parada. Para esse cliente, abra uma exceção.
Alguns dias depois do pagamento
Faz sentido quando há risco de estorno, contestação de cartão ou pagamento em dobro, e você prefere emitir só depois de o dinheiro “assentar”. Confira o prazo do município: se a cidade exige a nota em poucos dias depois da prestação, esperar demais pode ficar fora do prazo.
Manual
Serve para poucos clientes ou valores que mudam todo mês e precisam de conferência. Com a carteira crescendo, vira a tarefa que atrasa. Se você ainda emite tudo à mão, os critérios para automatizar estão em sistema de nota fiscal com cobrança automática.
Como decidir em 3 perguntas
- O cliente precisa da nota para pagar? Se sim, emita antes do vencimento para ele. Se não, emitir ao receber costuma ser mais simples.
- O que diz o seu município e o seu contador? Prazo de emissão depois da prestação e regime de apuração (caixa ou competência) podem tirar opções da mesa.
- Quanto custa uma nota de quem não pagou? Se a inadimplência é baixa, emitir antes pesa pouco. Se é alta, emitir ao receber evita retrabalho de cancelamento. Para baixar a inadimplência em si, veja como reduzir a inadimplência de clientes recorrentes.
Como isso fica na Ritto
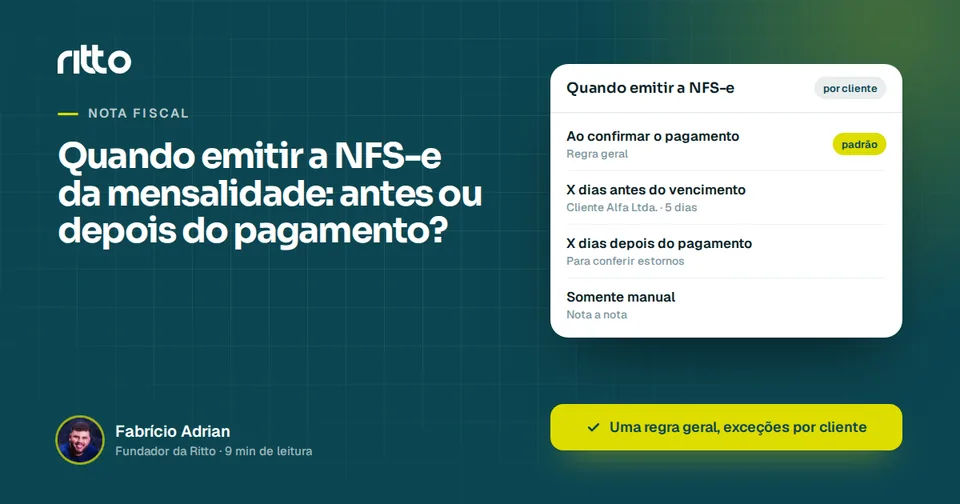
Na Ritto, a emissão automática de NFS-e tem as mesmas quatro opções:
- Ao confirmar o pagamento: a nota sai assim que o banco avisa que a cobrança foi paga (Cora, Sicoob, Inter e Asaas). É a regra padrão.
- X dias antes do vencimento: você informa quantos dias antes a nota deve sair.
- X dias depois do pagamento: você informa quantos dias depois.
- Somente manual: você emite cada nota pela tela de emissão.
A regra geral vale para a empresa, e dá para definir uma regra diferente por cliente, inclusive para ISS retido e retenções federais. A nota vai para o cliente por e-mail, com a marca da sua empresa, e a cobrança segue na régua de cobrança até o pagamento. Se a nota emitida estiver errada, dá para cancelar com justificativa ou, no padrão nacional, substituir pelo mesmo painel.
Quer ver como ficaria com os seus clientes? Agende 20 minutinhos com a gente.
Perguntas frequentes
Posso emitir a NFS-e antes de o cliente pagar?
Pode. Para o ISS, o fato gerador é a prestação do serviço, não o pagamento (LC 116/2003, art. 1º). Muitos clientes empresa só pagam com a nota anexada, e aí emitir antes do vencimento ajuda a receber em dia.
Posso emitir a NFS-e só depois que o cliente pagar?
Depende do prazo de emissão do seu município, contado a partir da prestação do serviço. Se o cliente paga dentro desse prazo, emitir ao receber funciona. Confirme o prazo da sua cidade com o contador.
E se eu emitir a nota e o cliente não pagar?
A nota continua válida e o imposto segue as regras do seu regime. Se o serviço não foi prestado ou foi desfeito, a nota pode precisar ser cancelada, seguindo as regras e prazos de cancelamento.
O que muda com o IBS e a CBS?
Em serviços de execução continuada, como a mensalidade, o fato gerador do IBS e da CBS é o que vier primeiro: a parcela se tornar exigível ou o pagamento (LC 214/2025, art. 10, § 3º, com redação da LC 227/2026). Em 2026, o recolhimento fica dispensado para quem cumprir as obrigações acessórias.
Quem é do Simples Nacional pode pagar imposto só sobre o que recebeu?
Pode optar por isso: a LC 123/2006 (art. 18, § 3º) permite apurar sobre a receita recebida no mês, com opção que vale para o ano inteiro. Essa escolha é de apuração do imposto e não muda, sozinha, o prazo de emissão da nota.
Dá para ter uma regra de emissão diferente para cada cliente?
Na Ritto, dá: a empresa tem uma regra geral (ao confirmar o pagamento, X dias antes do vencimento, X dias depois do pagamento ou manual) e pode definir outra regra para um cliente específico.
Fontes oficiais
Consultamos as páginas abaixo em 15/10/2026.
- Lei Complementar 116/2003 (ISS): texto no Planalto, art. 1º (fato gerador).
- Lei Complementar 214/2025 (IBS e CBS): texto compilado no Planalto, art. 10, § 3º (execução continuada, redação da LC 227/2026), art. 60 (documento fiscal eletrônico) e art. 348, § 1º (dispensa de recolhimento em 2026).
- Lei Complementar 123/2006 (Simples Nacional): texto no Planalto, art. 18, § 3º (opção pela receita recebida).
 FA
Fabrício Adrian Fundador da Ritto
Construiu a Ritto para quem tem clientes recorrentes e cansou de cobrar na mão. Escreve sobre cobrança, financeiro e as rotinas que fazem uma empresa de serviços receber em dia. Agende 20 minutinhos com ele.