Como usar
Digite o valor original da cobrança, a data de vencimento e a data em que foi (ou será) paga. Para saber quanto está devendo hoje, deixe a data de hoje.
Escolha uma combinação comum (2% de multa e 1% ao mês é a mais usada em contratos) ou digite os percentuais que estão no seu contrato, boleto ou nota.
Se o contrato prevê correção monetária, marque a opção e informe a variação acumulada do índice no período. A calculadora não inventa índice: você consulta na Calculadora do Cidadão do Banco Central e digita.
Leia a memória de cálculo: cada passo mostra a conta feita, dos dias de atraso ao total. Baixe o PDF ou copie o link para mandar junto com a cobrança.
Como calcular juros e multa de uma cobrança atrasada
Uma cobrança paga depois do vencimento costuma ter três acréscimos: a multa, que é um percentual fixo cobrado uma vez; os juros de mora, que crescem com o tempo de atraso; e, quando o contrato prevê, a correção monetária, que repõe a inflação do período. A calculadora faz a conta assim:
- Dias de atraso: dias corridos entre o vencimento e o pagamento.
- Multa: valor × percentual da multa.
- Juros de mora pró-rata: a taxa mensal dividida por 30 dá a taxa diária; multiplicada pelos dias de atraso, dá o percentual do período. Em 15 dias a 1% ao mês, são 0,5%.
- Correção: valor × variação acumulada do índice que você informar. Quando há correção, a multa e os juros incidem sobre o valor corrigido.
A memória de cálculo mostra essa sequência para os seus números.
Multa de 2%: de onde vem o limite
O Código de Defesa do Consumidor diz, no art. 52, § 1º, que "as multas de mora decorrentes do inadimplemento de obrigações no seu termo não poderão ser superiores a dois por cento do valor da prestação". É o teto na relação de consumo, não um valor obrigatório: a multa pode ser menor ou nem existir. A calculadora avisa quando o percentual digitado passa desse limite.
Juros de mora e a taxa legal
O Código Civil estabelece, no art. 395, que o devedor em mora responde pelos prejuízos que causar, "mais juros, atualização dos valores monetários e honorários de advogado". A taxa dos juros pode ser combinada no contrato; o 1% ao mês é a convenção mais comum, mas é uma escolha das partes. Quando não há taxa combinada, vale o art. 406, que a Lei 14.905/2024 reescreveu: os juros seguem a taxa legal, que "corresponderá à taxa referencial do Sistema Especial de Liquidação e de Custódia (Selic), deduzido o índice de atualização monetária" (o IPCA, pelo art. 389, parágrafo único). A metodologia é definida pelo Conselho Monetário Nacional e divulgada pelo Banco Central; se o resultado for negativo, conta como zero. A calculadora não aplica a taxa legal sozinha: quem precisa dela consulta o Banco Central e digita a taxa.
Relação de consumo ou contrato entre empresas
Quando o cliente é consumidor (pessoa física ou empresa que usa o serviço como destinatária final), valem as proteções do CDC, entre elas o teto de 2% da multa. Entre empresas, em contrato de prestação de serviço, o que rege é o Código Civil e o próprio contrato: as partes podem combinar multa, juros e índice, e é esse combinado que a calculadora deve receber. Se o contrato não diz nada, a referência passa a ser a taxa legal e o IPCA. Na dúvida, consulte seu contador ou advogado: esta página explica a conta, não dá orientação jurídica.
Correção monetária: só com índice informado
Correção não é juro: ela repõe a perda de valor da moeda no período e só entra na conta se o contrato prevê um índice. Por isso a calculadora deixa a correção desligada e, quando você liga, pede a variação acumulada, sem chutar IPCA ou IGP-M. A Calculadora do Cidadão do Banco Central informa essa variação entre duas datas.
Melhor que calcular o atraso é evitá-lo
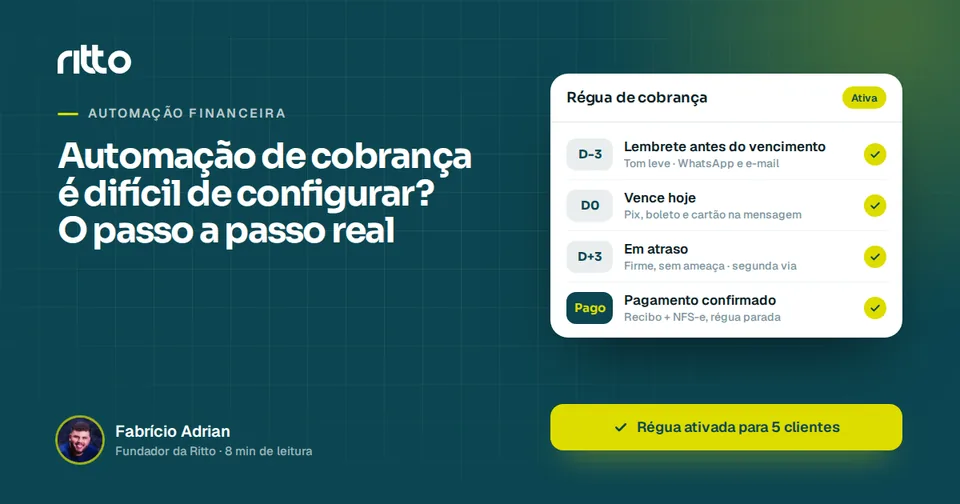
Quem cobra todo mês evita boa parte dos atrasos lembrando o cliente na hora certa. Na Ritto, a régua de cobrança manda o lembrete antes do vencimento, o aviso no dia e a cobrança em atraso no WhatsApp oficial e no e-mail, com Pix, boleto e cartão na própria mensagem.
Perguntas frequentes
Qual é a multa máxima por atraso de pagamento?
Nas relações de consumo, 2% do valor da prestação: é o que diz o art. 52, § 1º, do Código de Defesa do Consumidor. Entre empresas, o percentual é o combinado em contrato. A calculadora avisa quando a multa digitada passa de 2%.
Juros de 1% ao mês é obrigatório?
Não. É a convenção mais comum em contratos e boletos, mas é uma escolha das partes. Quando não há taxa combinada, o Código Civil (art. 406, com a Lei 14.905/2024) manda usar a taxa legal, que corresponde à Selic deduzido o IPCA, com metodologia do Conselho Monetário Nacional divulgada pelo Banco Central.
Como funcionam os juros pró-rata por dia?
A taxa mensal é dividida por 30 para obter a taxa diária, e essa taxa é multiplicada pelos dias de atraso. Com 1% ao mês e 15 dias de atraso, os juros são 0,5% do valor. É juros simples: não incide juro sobre juro.
A calculadora aplica IPCA ou a taxa Selic sozinha?
Não. Ela não consulta índice nenhum, para não mostrar um número inventado. Se o seu contrato prevê correção monetária, marque a opção e informe a variação acumulada do índice, que você encontra na Calculadora do Cidadão do Banco Central. A taxa legal, quando for o caso, também é consultada no Banco Central e digitada como taxa de juros.
Quando há correção, a multa e os juros incidem sobre o valor corrigido?
Nesta calculadora, sim: primeiro o valor é corrigido pelo índice informado, depois a multa e os juros são aplicados sobre o valor corrigido. É a prática mais usual, e a memória de cálculo deixa isso explícito para você conferir com o seu contrato.
Vale para boleto, mensalidade, aluguel e fatura de serviço?
A conta é a mesma para qualquer cobrança com vencimento: o que muda são os percentuais e a existência ou não de correção, que dependem do contrato ou do documento de cobrança. Confira o que está escrito no boleto, na nota ou no contrato e use esses números.
O resultado serve como cobrança oficial?
Serve como conferência e memória de cálculo para você ou para o cliente. Os percentuais e a forma de contagem dependem do contrato e da relação (consumo ou entre empresas). Antes de cobrar ou contestar um valor, consulte seu contador ou advogado.
Como evitar que o cliente atrase?
Lembrando antes do vencimento e facilitando o pagamento. Na Ritto, a régua de cobrança envia lembrete antes, aviso no dia e cobrança em atraso pelo WhatsApp oficial e pelo e-mail, com Pix, boleto e cartão na própria mensagem.